一、行业概述
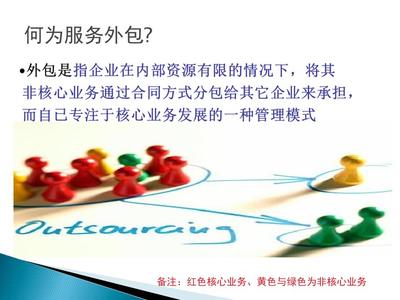
软件外包服务是指企业将软件项目中的部分或全部工作,通过合同方式委托给外部专业服务提供商完成的一种商业模式。根据业务类型,可分为信息技术外包(ITO)、业务流程外包(BPO)和知识流程外包(KPO)。2013-2018年,中国软件外包服务行业处于转型升级的关键阶段,从成本导向向价值导向转变,从低端编码向高端设计、咨询和解决方案延伸。
二、市场规模与增长
2013-2018年,中国软件外包服务市场规模持续扩大。2013年市场规模约为3200亿元,2018年突破6000亿元,年均复合增长率保持在13%-15%之间。增长动力主要来自:国内信息化需求旺盛,金融、电信、政务、制造等行业外包需求释放;离岸外包稳步增长,中国承接了来自欧美、日韩等国家和地区的软件外包业务;政策环境持续优化,国家出台多项政策支持服务外包产业发展。
三、市场结构分析
- 业务类型结构:ITO仍占据主导地位,占比约60%,但增速放缓;BPO占比约25%,保持稳定增长;KPO占比提升至15%,成为增长最快的细分领域。
- 地域分布:环渤海、长三角、珠三角三大区域集中了全国70%以上的软件外包企业,其中北京、上海、深圳、大连、成都、武汉等城市是主要集聚地。
- 企业规模:行业集中度较低,中小企业数量众多,但头部企业通过并购整合和海外布局,市场份额逐步提升。
四、竞争格局
中国软件外包服务市场竞争激烈,参与者包括本土龙头企业和跨国公司在华机构。主要企业有中软国际、东软集团、文思海辉、博彦科技、软通动力等。竞争焦点从价格转向技术能力、行业经验、交付质量和信息安全。印度外包企业仍是中国离岸外包市场的主要竞争对手。
五、驱动因素与挑战
驱动因素:
- 政策支持:国家“十二五”“十三五”规划将软件和信息技术服务业列为重点,服务外包示范城市政策持续发力。
- 数字化转型:企业数字化、智能化需求增加,带动软件外包服务升级。
- 技术创新:云计算、大数据、人工智能等新技术应用,为外包服务创造新空间。
主要挑战:
- 成本上升:人力成本逐年上涨,压缩企业利润空间。
- 人才结构性短缺:高端架构师、数据分析师等人才供不应求。
- 国际竞争加剧:印度、东南亚等地企业价格优势明显。
- 汇率波动和贸易摩擦:影响离岸外包业务稳定性。
六、发展趋势预测
- 服务高端化:从单纯编码向咨询、设计、运维等全生命周期服务延伸,KPO占比将持续提升。
- 技术融合化:软件外包与云计算、AI、大数据深度融合,催生新的服务模式。
- 市场多元化:在巩固欧美日市场的积极拓展“一带一路”沿线国家市场。
- 行业垂直化:金融、医疗、制造等垂直行业外包需求深化,要求服务商具备更强的行业Know-How。
- 整合加速:行业并购重组活跃,头部企业通过整合提升规模效应和综合竞争力。
七、结论与建议
2013-2018年,中国软件外包服务行业保持了较快增长,但面临成本上升和竞争加剧的压力。企业应加快向高端服务转型,加强技术研发和人才培养,提升交付质量和客户体验;同时积极布局国内市场,抓住数字化转型机遇;政府应持续优化政策环境,加强知识产权保护,推动行业健康发展。